Тазгодишната снимка констатира, че индустрията за солени закуски в цяла Европа продължава да се представя стабилно. Това е постижение, което е особено впечатляващо на фона на комбинация от мощни външни фактори, които създават големи предизвикателства във всички бизнес сектори.
Мрачните дни на блокирането в Европа отшумяха, но появяващите се варианти на вируса зад COVID-19 гарантират, че пандемията продължава да бушува. Междувременно повторното отваряне на икономиката изложи индустрията на проблеми с веригата за доставки и логистични проблеми. Тези последици все още се усещаха, когато войната в Украйна удари, правейки всичко много по-лошо. Сега действията на Русия и произтичащите от тях санкции спират доставките на хранителни стоки и агрохимикали и има опасения, че санкциите могат да предизвикат ответни действия от страна на Русия по отношение на енергийните доставки за Европа.
Резултатът е стремглава инфлация и изключително несигурна бизнес среда.
„Всички сме поразени от бруталната руска атака срещу Украйна и нашата индустрия все още се справя с последствията от гледна точка на трудния достъп до пшеница и особено до слънчогледово масло. Ние работим в челните редици заедно с FoodDrinkEurope и Европейската комисия, за да позволим на нашите членове максимална гъвкавост при използването на други масла, както и по свързани въпроси като етикетиране на продуктите,” казва генералният директор на ESA Себастиан Емиг.
„Ние също извършихме вътрешна оценка на фокусните области на ESA по отношение на други потенциални предизвикателства, които могат да възникнат поради войната или от съществуващи или предстоящи разпоредби на ЕС. Нашата цел е бизнесът на членовете да е готов и подготвен.“
Това е мрачна фонова картина, но устойчивите производители на пикантни закуски продължават да доставят на потребителите и бизнеса през всичко това.
ЦИФРИ ЗА ЗАГЛАВИЕ
Основните стойности на продажбите на солени закуски на Euromonitor International в Западна Европа се повишиха от 29,926.8 2021 милиона евро през 32,663.8 г., за да достигнат очакваните 2022 9 милиона евро до края на 6,663.8 г. Това е изключително здравословен растеж от 2021%. Източноевропейските пазари нараснаха от 7,310.4 милиона евро през 10 г. до очакваните XNUMX милиона евро тази година. Това е почти XNUMX%.
Потреблението на глава от населението също е приказка от две половини, като западноевропейците хапват закуски на стойност 64.2 евро тази година (спрямо 58.9 евро през 2021 г.), а източноевропейците харчат по-скромните 22.8 евро (20.7 евро миналата година). Това се сравнява със средната глобална стойност от 24.0 евро за 2022 г.
Вземайки първо по-големите пазари в Западна Европа, неотдавнашният доклад на Euromonitor „Паспорт“ за солените закуски казва: „Регионът като цяло, както и повечето от неговите страни, отбелязаха по-силен ръст на продажбите на дребно през 2020 г., тъй като повече поводи за потребление се променяха в домовете на хората поради блокировки и работа/учене от вкъщи. Въпреки че растежът се забави значително през 2021 г., той все още беше положителен, като някои от промените, наблюдавани година по-рано, се запазиха и през новата година.“
„Солените закуски ще продължат да записват положителни темпове на растеж през следващите години, като ще стават по-силни с напредването на прогнозния период. Ядките, семената и миксовете ще стимулират действителния ръст на продажбите, докато чипсът от зеленчуци, варива и хляб ще продължи да бъде най-динамичната категория, като опасенията за здравето остават на преден план в Западна Европа през 2021-2026 г.“
По подобен начин Euromonitor обобщава представянето в Източна Европа по следния начин: „Въпреки че източноевропейските страни претърпяха големи смущения както през 2020 г., така и през 2021 г. в резултат на пандемията от COVID-19, продажбите като цяло продължават да отбелязват положителен растеж. Въпреки че някои импулси или продажби в движение може да са били загубени в резултат на ограниченията на мобилността, продуктите на този пазар представляват достъпни закуски, като домашното уединение всъщност помага за увеличаване на продажбите в много случаи.“ Анализаторът прогнозира положителен ръст на пазара в цяла Източна Европа поне до 2026 г.
Може би си струва да добавим предупреждение, че прогнозите на Euromonitor са направени в началото на годината, преди войната в Украйна.
ПАНДЕМИЯ МАХМУРКУЛ
„COVID до голяма степен е нашият момент от Втората световна война по отношение на обществената промяна“, казва Алекс Скидмор, специалист по пазарно разузнаване в Griffith Foods. Грифит наскоро проведе проучване на нагласите на потребителите към леки закуски и здравословно хранене в цяла Европа. „Сега имаме още повече безпокойство – загуба на работа, рецесия, социална изолация, блокиране – и всичко това доведе до нужда от лека закуска.“ Изследователите откриха, че точно това, което всички тези разтревожени потребители се надяват да получат от закуски, е малко по-различно в различните възрастови групи. Докато Gen Z казва, че търси разсейване, Millennials и по-възрастните групи жадуват за комфорт.
Каквото и да са се надявали хората да намерят в долната част на пакета със закуски, пандемията доведе до скок на продажбите през 2020 г. благодарение на консумацията у дома. След това растежът спадна, за да се установи на по-ниско ниво през 2021 г., когато блокировките отслабнаха. Почти всички европейски страни продължиха да отбелязват известен ръст на стойността през миналата година, макар че това отчасти се дължи на нарастващите цени, тъй като разходите за суровини и инфлацията започнаха да пълзят нагоре. Следователно картината за обемите на продажбите беше по-смесена.
IRI използва своите изследвания, за да разбие стойностните продажби за някои от основните европейски пазари. В местни валути Италия отбеляза ръст от 11% през 2020 г., спадайки до 9% миналата година. Германия управлява 8% и 5%, Обединеното кралство 5% и 1%, Гърция 2% и 0.8% и Испания 2% и 0.4%. Междувременно Холандия загуби стойността си миналата година с -2%.
„Солените закуски отбелязаха растеж през 2021 г. в много от страните, което се дължи отчасти на хибридните работни модели и увеличеното количество у дома. Въпреки че различните страни често определят солените закуски малко по-различно, едно от нещата, които станаха очевидни, е, че много страни са забелязали положителен ръст, с изключение на няколко“, казва изпълнителният вицепрезидент на IRI Сали Лайънс Уайът.
Глобалната индустрия за нискокалорични закуски е генерирала 6.5 милиарда евро през 2020 г. и 20.5 милиарда евро миналата година, според Allied Market Research.“
Според Хавиер Санчес, глобален директор за бизнес развитие за Worldpanel Division на Kantar, потреблението извън дома (OOH) все още не се е възстановило напълно от 2020 г. насам, което оставя място за по-нататъшен растеж. След период, в който OOH падна от скала през 2020 г., последван от скок след блокирането през 2021 г., първото тримесечие на 1 г. отбеляза като цяло повишение на солените закуски с 2022% в сравнение с преди две години, но това до голяма степен се дължи на 4% увеличение на -домашното потребление, докато OOH остава с 7% надолу.
Други анализатори идентифицираха подобен модел, с бързо забавяне на растежа в дома и само постепенно възстановяване на OOH. В Обединеното кралство, например, Mintel установи, че 56% от потребителите са казали през 2021 г., че са похапвали повече след пандемията. Въпреки че 88% от хората казаха, че са яли леки закуски в дома си през предходните две седмици, само 44% са го направили на работа или на учебно място, 14% по време на пътуване до работното място и 9% на други места на открито.
„COVID-19 оказа отрицателно въздействие върху пазара на храна за изнасяне. Въпреки това, тъй като се придвижваме към „следващото нормално“, храненето в движение отново ще стане все по-уместно“, казва Оливия Плачек, изследователски анализатор в Mintel.
Съществува консенсус, че COVID-19 е накарал европейците да проявят по-голям интерес към по-добри за вас (BFY) закуски. Отново потребителските проучвания на Mintel подкрепят това, като 55% от немските закуски казват, че се опитват да избират предимно здравословни закуски, а 48% намират по-здравословните версии на любимите си закуски за особено привлекателни.
„Предпочитанията на потребителите за чисти етикетирани продукти, популярността на високопротеинови закуски и диети на растителна основа са може би най-влиятелните [тенденции на BFY] в наши дни. Днес потребителите продължават да търсят по-здравословни алтернативи за закуски, които са направени с по-естествени съставки, съдържат по-малко изкуствени съставки, по-малко захар и по-малко натрий. Това е така, особено след като повечето хора имаха по-заседнал начин на живот по време на пандемията и тяхната осведоменост за това как различни хронични заболявания могат да намалят шансовете им за оцеляване, ако бъдат засегнати от други заболявания, като COVID-19, кара хората да обръщат по-голямо внимание на хранителното съдържание на техните диети“, казва Петър Решовски, генерален мениджър с анализатор, Williams&Marshall Strategy.
„Потребителите, не само в Европа, но и по света, преминават от традиционни продукти за закуски към алтернативи с високо съдържание на протеини/ниско съдържание на захар. Това е особено очевидно сред по-младите поколения, които постоянно се чувстват притиснати от времето.“
„Начинът, по който хората използват закуски, също се развива, като по-младите потребители са по-склонни да използват по-здравословни закуски като заместители на хранене. „Поради липсата на време, високопротеиновите закуски все повече се възприемат като подходящи заместители на хранене.
В допълнение, границите между частите на деня се размиват, когато става въпрос за хранителните навици на потребителите, които вместо това се отдалечават от пълноценните хранения към по-честите закуски в средата на деня“, казва Решовски.
Подобна е картината на повечето европейски пазари, но остават някои разлики между Изтока и Запада, които вероятно са резултат от достъпността. Така че органичните закуски се представят по-силно на западните пазари, например.
Неотдавнашният доклад на Euromonitor подкрепя тази идея, че източноевропейците стават все по-заинтересовани от по-здравословни леки закуски, при условие че тяхната покупателна способност го подкрепя: „Въпреки че тенденцията за здравна осведоменост може да не е толкова добре развита, колкото в други региони на света, тя все още оказва влияние върху соленото закуски в Източна Европа… От една страна, хората може да не са склонни да ядат някои от продуктите, например картофен чипс, поради високото им съдържание на мазнини и сол, особено с наднормено тегло или затлъстяване, което вероятно влошава ефектите от вируса при хора, които договор за COVID-19. От друга страна, това може да ги накара да изберат по-здравословни продукти в рамките на същия пазар, като ядки и семена, чипс от зеленчуци и варива или пуканки, или да преминат към някои от интересните нови по-здравословни версии на съществуващи продукти, които все повече се появяват на пазара, напр. с намалени нива на сол или мазнини, печени, а не пържени по време на производството, или направени с помощта на естествени съставки.
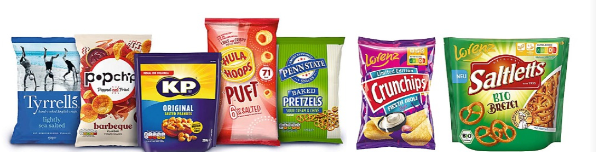
„По-горе: KP Snacks изчислява, че до момента, в който се въведе законодателството на Обединеното кралство за HFSS, над 200 SKU и една четвърт от портфолиото му ще бъдат без HFSS.
През 2028 г. Lorenz стана първият германски производител на закуски, който приложи Nutri-Score върху своите опаковки, като се започне с гевреци Saltletts, чипс Rohscheiben и фъстъчено флипс Erdnusslocken.
По-долу: До 2025 г. Walkers казва, че половината от продажбите на закуски ще идват от продукти без HFSS или такива в порции от 100 калории или по-малко.
Проучването на Грифит показа, че потребителите навсякъде са готови да платят повече за по-здравословни закуски, при условие че не се очаква да правят компромис с вкуса. 75% от анкетираните заявяват, че се интересуват от по-здравословен чипс, а 17% биха платили повече. За гевреците цифрите са 66% и 15%, пуканките показват, 64% и 14% и 63% от хората се интересуват от по-здравословни тортили и 14% биха платили допълнително. „Ключовият извод от това е, че съчетаването на здравето и вкуса ще стимулира растежа“, казва Скидмор.
Всъщност над 95% от анкетираните потребители се стремят да се хранят здравословно до известна степен, но закуската BFY означава различни неща за различните хора, като фокусът се измества, за да отговаря на специфичните притеснения на хората. Например, Грифит установи, че 16% от хората търсят леки закуски, за да поддържат психическото си благополучие, 25% искат продукт, който да поддържа целите им за управление на теглото, а 30% искат повишаване на енергията от техните лакомства.
„Компанията също така разкри вариации между различните национални пазари.
„Френските потребители търсят намалено съдържание на мазнини и всичко естествено“, казва Скидмор. „Всичко е въпрос на премахване, намаляване или елиминиране. За разлика от това, Испания е много голяма по отношение на допълнителните ползи - повече фибри, повече протеини. Това като цяло е в съответствие с испанската хранителна култура. Германия е друга интересна: в Германия има наистина силен наклон към устойчивост.“
Друг извод от проучването на Грифит е, че почти две трети (64%) от потребителите вече се ръководят от хранителната информация на опаковката, когато избират закуски, докато още по-голям процент търсят Nutri-Score C или еквивалент. Това води чудесно към другия голям двигател на развитието на BFY ~ регулиране.
РЕГУЛАТОРЪТ СЕ ДВИЖИ
„През последното десетилетие водещи международни организации и правителства се ангажираха с развитието на по-здравословна околна среда и подкрепяха политически мерки за постигане на по-добро здраве в Европа. Така че не е изненада, че страните в региона полагат усилия за справяне с високите количества мазнини, захар и сол в храните и напитките в Европа“, казва Решовски.
„В началото на 2022 г. Световната здравна организация обяви стартирането на нова инициатива, наречена Мрежа за намаляване на захарта и калориите, за насърчаване на по-здравословни диети в европейския регион на СЗО… Междувременно британското правителство въведе ново законодателство, за да ограничи насърчаването на HFSS продукти по обемна цена и местоположение, както онлайн, така и в магазина в Англия.“
Очакваше се мерките за HFSS да влязат в сила през октомври, но загрижеността относно инфлацията в Обединеното кралство накара правителството да натисне бутона за пауза засега. Въпреки това призракът от увеличени ограничения вече е свидетел на това, че пазарните лидери започват интензивни програми за NPD и преформулиране в Обединеното кралство.
В ЕС най-неотложното безпокойство е планираното налагане на хармонизирано етикетиране на хранителните стойности на лицевата страна на опаковката (FOP) и хранителни профили.
„В рамките на стратегията на ЕС „От фермата до вилицата“, Европейската комисия сега също планира да представи до края на 2022 г. предложение за хармонизирана задължителна хранителна схема за етикетиране на предната част на опаковката и за определяне на профили на хранителни вещества за ограничаване на насърчаване на храни с високо съдържание на сол, захари и/или мазнини. Задаването на хранителни профили може да гарантира високо ниво на защита на потребителите, тъй като ще въведе прагове за мазнини, сол и захар, над които продуктите няма да имат право да използват здравословни или хранителни претенции“, казва Решовски.
Отново, това доведе до бурна развойна работа, този път с цел доставяне на продукти, които могат да постигнат добър резултат във всяка схема, която в крайна сметка бъде приета. Nutri-Score е силен конкурент, но е изправен пред силна критика от някои страни и приемането му в никакъв случай не е предрешено.
„Като цяло в средносрочен план се очаква закуските да бъдат повлияни от прилагането на повече политически мерки, които сега се разработват от правителствата в целия регион“, казва Решовски.
ИСТОРИЯ ЗА УСТОЙЧИВО РАЗВИТИЕ
Въпреки че устойчивостта не е пряко свързана с BFY, отношението „по-добро за мен, по-добро за планетата“ често вижда двете потребителски нагласи да вървят ръка за ръка, особено сред по-младите потребители. Органичното е добър пример, според Плачек: „Органичните храни се разглеждат като по-здравословни и по-безопасни от конвенционалните продукти. Всеки път, когато има страх от храна или здраве, потребителите търсят превенция на болести и подобряване на храненето. Освен субективните елементи на превъзходното качество, потребителите ще обърнат внимание на въздействието, което органичните производители оказват върху местната среда, националната икономика и здравето на планетата.“
Във Франция 46% от купувачите на органични продукти купуват продукти, защото ги смятат за по-добри за околната среда, докато 44% от купувачите на органични продукти в Полша избират органични продукти по здравословни причини, а 23% от германските фенове приравняват органичните продукти с висока безопасност на храните, установено Mintel.
„Тенденциите за устойчиво развитие преминават цялата гама при леките закуски“, потвърждава Лайънс Уайът. „В Германия това може да е Fairtrade, без роби, без детски труд, с проследим произход или засаждане на дървета, обвързано с покупки. В Обединеното кралство ръстът на стойността на продуктите Fairtrade изпреварва хранителните стоки и също така видяхме, че твърдението „100% без роби“ също се увеличава.

или биоразградими до 2025 г.
„В опаковките виждаме увеличено използване на алтернативни материали като компостируеми с висока бариера и хартия.“
ПРИНЦИПЪТ НА УДОВОЛСТВИЕТО
Така че потребителите са привлечени от продукти на BFY с акредитиви за устойчивост, но това не отговаря на най-важния въпрос: Защо хората изобщо използват пикантни закуски? Placzek подчертава изследването на Mintel, което показва, че най-популярната причина сред германските потребители е „да се почерпя“, което е цитирано от 45% от анкетираните. Това беше последвано с 39% както от „за задоволяване на желанието“, така и от „за задоволяване на глада“.
С други думи, компаниите никога не трябва да изпускат от поглед факта, че похапването в крайна сметка е свързано с удоволствие. Закуските трябва да вдигат много повече тежести, за да задържат вниманието ни днес, твърди „Скидмор: „Винаги сме на телефоните и iPad-ите си, наслаждавайки се на много време пред екрана. Вкусовите ни сетива имат много повече работа, за да привлекат вниманието ни. В резултат на това острите, силни вкусове стават много по-важни.“
ОНЛАЙН И КАНАЛИ
„Онлайн пазаруването повлия на почти всеки сегмент на бързооборотни стоки през последните две години и днес поведението при пазаруване продължава да се развива. Много от европейските потребители имат като цяло положителен опит с онлайн поръчката и доставката на хранителни стоки, което означава, че това е тенденция, която ще остане“, казва Решовски.
За продуктова категория, която традиционно е разчитала за значителна част от продажбите си на импулсивни покупки, фактът, че потребителите могат да изоставят физическите магазини в полза на онлайн магазините, може да предизвика безпокойство. Решовски обаче твърди, че смяната на каналите не се е оказала заплахата, която някои очакваха.
„С нарастващото възприемане на онлайн канал за продажба, европейците също правят повече импулсивни покупки онлайн. За много хора закуските се превръщат в редовни заместители на хранене и начин за подхранване на тялото, а не просто лакомство. И така, има няколко неща, които могат да бъдат направени. Първо, импулсното купуване се пренасочва към електронната търговия и не изчезва, така че днес то се превръща в само един от няколкото начина, по които потребителите могат да купуват продукти за закуски. Второ, поради натоварения начин на живот на по-младите поколения и по-силното им предпочитание към гъвкави часове на хранене, потребителите едва ли ще спрат да похапват“, казва той.
Някои търговци на дребно обаче трябва да бъдат по-добре позиционирани, за да отговорят на нарастващото онлайн търсене, което се нуждае от правилната инфраструктура, за да бъде в крак с променящите се очаквания. Възходът на Quick Commerce в градските райони е пример за това.
„Ние гледаме на удобството, предефинирано благодарение на промените в потреблението у дома“, казва Лайънс Уайът. „Има абсолютна промяна в начина, по който потребителите консумират закуски, защото правят повече вкъщи от всякога поради хибридните работни модели. Преди удобство означаваше удобство за движение, но сега всъщност е удобство за движение и у дома.“
„Много традиционни търговци на дребно, като DIA и Kaufland, влязоха в търговско партньорство с компании за бърза доставка, за да ускорят обслужването и да разширят своята привлекателност към по-младите потребители“, казва Решовски.
Според Kantar Worldpanel онлайн продажбите на бързооборотни стоки представляват 7.6 % от всички бързооборотни стоки в Обединеното кралство, 6.2 % във Франция и само 2.4 % в Испания. Това поставя европейските страни далеч зад техните азиатски колеги. В Южна Корея (20.3%) и Хина (15.2%) дяловете са много по-високи.
„В Испания веригата супермаркети DIA постигна споразумение с платформата за доставка на храна Uber Eats за стартиране на нова услуга за дистрибуция на храни, хигиена и продукти за лична хигиена. В Обединеното кралство Sainsbury's влезе в партньорство с Deliveroo, което позволява на клиентите да имат достъп до хиляди продукти от Sainsbury's и да ги доставят за около 20 минути.”
Въпреки че това преминаване към онлайн и Q-Commerce може да показва посоката на пътуване, важно е да се признае, че то остава сравнително малка част от цялостната картина, както обяснява Euromonitor: „Тъй като хората остават у дома много повече от обикновено, електронната търговия се наложи като канал за пазаруване по време на пандемията. Въпреки това, солените закуски остават широко достъпни в широка гама от търговски обекти, като потребителите са склонни дори повече от обикновено да вземат своите покупки от солени закуски, когато пазаруват хранителни стоки, като се има предвид, че се опитват да сведат до минимум пътуванията до различни магазини поради вируса. Това означава, че въпреки че онлайн продажбите отбелязаха силни продажби и ръст на дял през 2020 г., те все още представляват само 5% от общата регионална стойност на дребно, а делът дори леко спадна през 2021 г. Каналът за електронна търговия е най-добре развит в Обединеното кралство , но все пак представляваше само по-малко от 10% от общите продажби тук през 2021 г.“
Euromonitor е ясен, че повечето пазарувания на хранителни стоки – включително за закуски – все още се извършват в контекста на физически магазин: „Супермаркетите, хипермаркетите и дискаунтърите представляват 68% от продажбите на дребно в региона през 2021 г., нараствайки до 81% за съвременните търговци на хранителни стоки като цяло. Въпреки че импулсните покупки на пикантни закуски през смесени магазини, търговци на дребно и независими малки търговци на дребно остават важни, покупките на закуски все повече се включват в седмичните пътувания за пазаруване в по-големите магазини в Западна Европа. Само супермаркетите представляват 72% от продажбите на солени закуски в Холандия например.“
ИНФЛАЦИОНЕН НАТИСК.
Засега толкова положително, но призракът на инфлацията може да наруши най-добре планираните планове на производителите на закуски, според Lyons Wyatt: „Това не е първата и не последната инфлация, която ще видим, но тази е много различна. Никога не е имало такова сближаване на факторите, стимулиращи инфлацията, след Голямата депресия през 1920-те години на миналия век. Енергията, COVID, краят на правителствената подкрепа, недостиг на съставки и недостиг на компоненти, пропуски в работна ръка, разходи за доставка, прекъсване на транспорта, изчерпване на запасите, нарастващи цени на суровините и неравномерно потребителско търсене са всички фактори, водещи до значително по-високи вложени разходи.“ Тя добавя, че войната в Украйна също оказва голямо влияние върху наличността на съставки като цяло и по-специално на органичните продукти.
Плачек е съгласен, че инфлацията ще бъде водеща в заглавията през следващите месеци: „Въпреки че COVID-19 е доминиращото влияние върху поведението на потребителите през последните две години, през 2022 г. акцентът все повече ще бъде върху разходите за живот. Различните пазари са изправени пред свои собствени предизвикателства, но високите цени на енергията, силното потребителско търсене и прекъсванията на веригата за доставки означават, че инфлацията е глобален проблем. Покачващите се цени водят до засилване на разумните навици за пазаруване и по-голям контрол върху моделите на харчене.“
Проучването на Mintel показва, че до 2021 г. 41% от германците вече са заявили, че правят списък за пазаруване и се придържат към него, а 36% са заявили, че разходите за живот ги карат да заменят маркови продукти с еквиваленти на собствени етикети на супермаркети.
„Всичко това означава, че инфлацията ще се засили в Европа и се засилва и в САЩ. Ние сме много загрижени не само за поставянето на продукти на рафта, но и за възможността на потребителите да си ги позволят,” продължава Лайънс Уайът.
Тя предупреждава, че производителите ще трябва да претеглят плюсовете и минусите на увеличенията на цените и кога да ги приложат: „Осъзнавам, че има огромни увеличения на разходите само за набавяне на съставките и за опаковане и транспортиране, но ние също трябва да преценим това спрямо всички продажби, които може да загубите.
„Планирайте интензивността на промоцията да се увеличи, тъй като потребителите търсят сделки. Всички се опитваме да опънем парите си и вие наистина искате да се насочите към вашите лоялни кохорти и да насочите комуникациите си към тях.
Когато става въпрос за иновации, съсредоточете се върху иновациите, увеличаващи маржа, и ползите от изграждането на капитал, за да поддържате по-високи цени. Тъй като инфлацията ухапва, добавете пакети от начално ниво към вашия Tange, за да не се налага потребителите да си тръгват. Така че може да сте предлагали по-голяма стойност чрез] пакети за споделяне преди, сега ще имате нужда и от малки пакети.“
„Високата инфлация принуждава хората да променят навиците си за пазаруване в хранителния магазин. Тъй като много европейци са загрижени за цените на храните, някои от основните неща, които могат да се очакват, включват намаляване на броя на пътуванията до магазина за хранителни стоки, по-голямо предпочитание към по-евтини опции (което вече се случва), включително продукти с частни марки и много други забавление у дома”, съгласен е Решовски.
„Очаква се цените на хранителните стоки да продължат да растат, което означава, че достъпността ще намалее. Така че можем да очакваме известен спад в продажбите на някои категории. Очаква се потребителското търсене на високопротеинови и по-здравословни закуски да реагира по-малко на повишенията на цените, тъй като не се очаква европейските потребители, особено тези от западните страни, да правят компромис със здравословната храна. За разлика от това картофените и тортила чипсът например е по-вероятно да бъдат засегнати от ускоряващата се инфлация.
Той също така отбелязва, че инфлацията не удря всички европейски пазари в същата степен - поне засега. Увеличенията на цените на храните в страни като Франция бяха по-малко от 3%, в сравнение с повишения от повече от 10% в някои източноевропейски страни през първото тримесечие на 2022 г. Това означава, че източноевропейските потребители може да са много по-чувствителни към промените в цените напред.
Не е изненадващо, че Euromonitor очаква инфлацията да предостави възможност за частните марки: „Въпреки че потребителите са склонни да търсят изпитани и надеждни марки по време на кризи като пандемията, частните марки продължават да представляват една четвърт от продажбите на солени закуски, нараствайки до 38% в ядки, семена и смеси за следи.“
„Частният етикет като цяло успява да бъде в крак с най-новите иновации в солените закуски, като някои търговци на дребно дори предлагат първокласни продукти с частни марки и предвид натиска, упражняван от COVID-19 върху разполагаемите доходи на някои домакинства, те останаха популярна опция по време на пандемия. Продуктите с частни марки обикновено отговарят на марковите разновидности по отношение на качеството, като същевременно се продават на дребно на по-ниски единични цени.“
НАКЪДЕ СЛЕДВАЩ?
Въпреки че солените закуски не могат да избегнат всички големи предизвикателства и несигурности, които предстоят пред европейския бизнес, прогнозите все още вярват, че има значително място за растеж.
Цифрите на Kantar показват защо. Дори в Обединеното кралство, което е най-големият пазар в Европа за солени закуски, те все още заемат само 6% от общия „дял на стомаха“. Този дял варира в зависимост от възрастта, като достига връх от 8.8% сред 10-15-годишните и постепенно се връща до 4.8% сред тези на възраст 55-64 години и само 3.6% за над 65 години.
Ако миналите резултати на индустрията могат да се съдят по нещо, изглежда добре, че дори настоящите геополитически насрещни ветрове ще трябва да извървят някакъв път, за да избият индустрията на солените закуски от курса.